


Στην ενοικίαση και στα πιο προσιτά ακίνητα με τιμή στα 600 ευρώ το μήνα καταγράφεται αυτή την στιγμή η μεγαλύτερη πίεση στην εγχώρια κτηματαγορά με τα νούμερα των αναζητήσεων στις δημοσιευμένες αγγελίες να αποτυπώνουν ακριβώς το χάσμα μεταξύ προσφοράς- ζήτησης. Στις πωλήσεις η ζήτηση είναι 60% παραπάνω σε σχέση με την προσφορά, ενώ στην ενοικίαση η «ψαλίδα» εκτοξεύεται στο 380% πάνω από την προσφορά.
Τα στοιχεία προκύπτουν από τα δεδομένα του δικτύου αγγελιών του ‘’Spitogatos’’ που παρουσιάστηκαν με αφορμή τα 20 χρόνια της εταιρείας από τον κ. Δημήτρη Μελαχροινό, CEO και συν-ιδρυτή, τον κ. Δημήτρη Τσατίρη, COO του Spitogatos και τον Κυριάκο Καμπούρη, CEO της IMS-FC και όπως χαρακτηριστικά αναφέρθηκε η πίεση στα φθηνά ενοίκια της Αττικής εμφανίζεται έως και 42 φορές μεγαλύτερη σε σχέση με τα ακριβά.
Στις πωλήσεις, η μεγαλύτερη πίεση παραμένει στα οικονομικότερα ακίνητα, ενώ στις υψηλότερες τιμές εμφανίζεται ακόμη και πλεόνασμα διαθέσιμου αποθέματος.
Αναφερόμενοι στις προοπτικές της αγοράς οι επιτελείς της εταιρείας, με βάση τα σημερινά δεδομένα, δεν βλέπουν άμεσα πτώση των ζητούμενων τιμών, ούτε την ύπαρξη φούσκας, η οποία με βάση τη μέχρι σήμερα εμπειρία «χρηματοοικονομικά δεν προκύπτει. Η φούσκα εκδηλώνεται όταν τα νοικοκυριά είναι υπερδανεισμένα, ωστόσο η Ελλάδα υπολείπεται σημαντικά στο κομμάτι της στεγαστικής πίστης», όπως αναφέρθηκε χαρακτηριστικά.
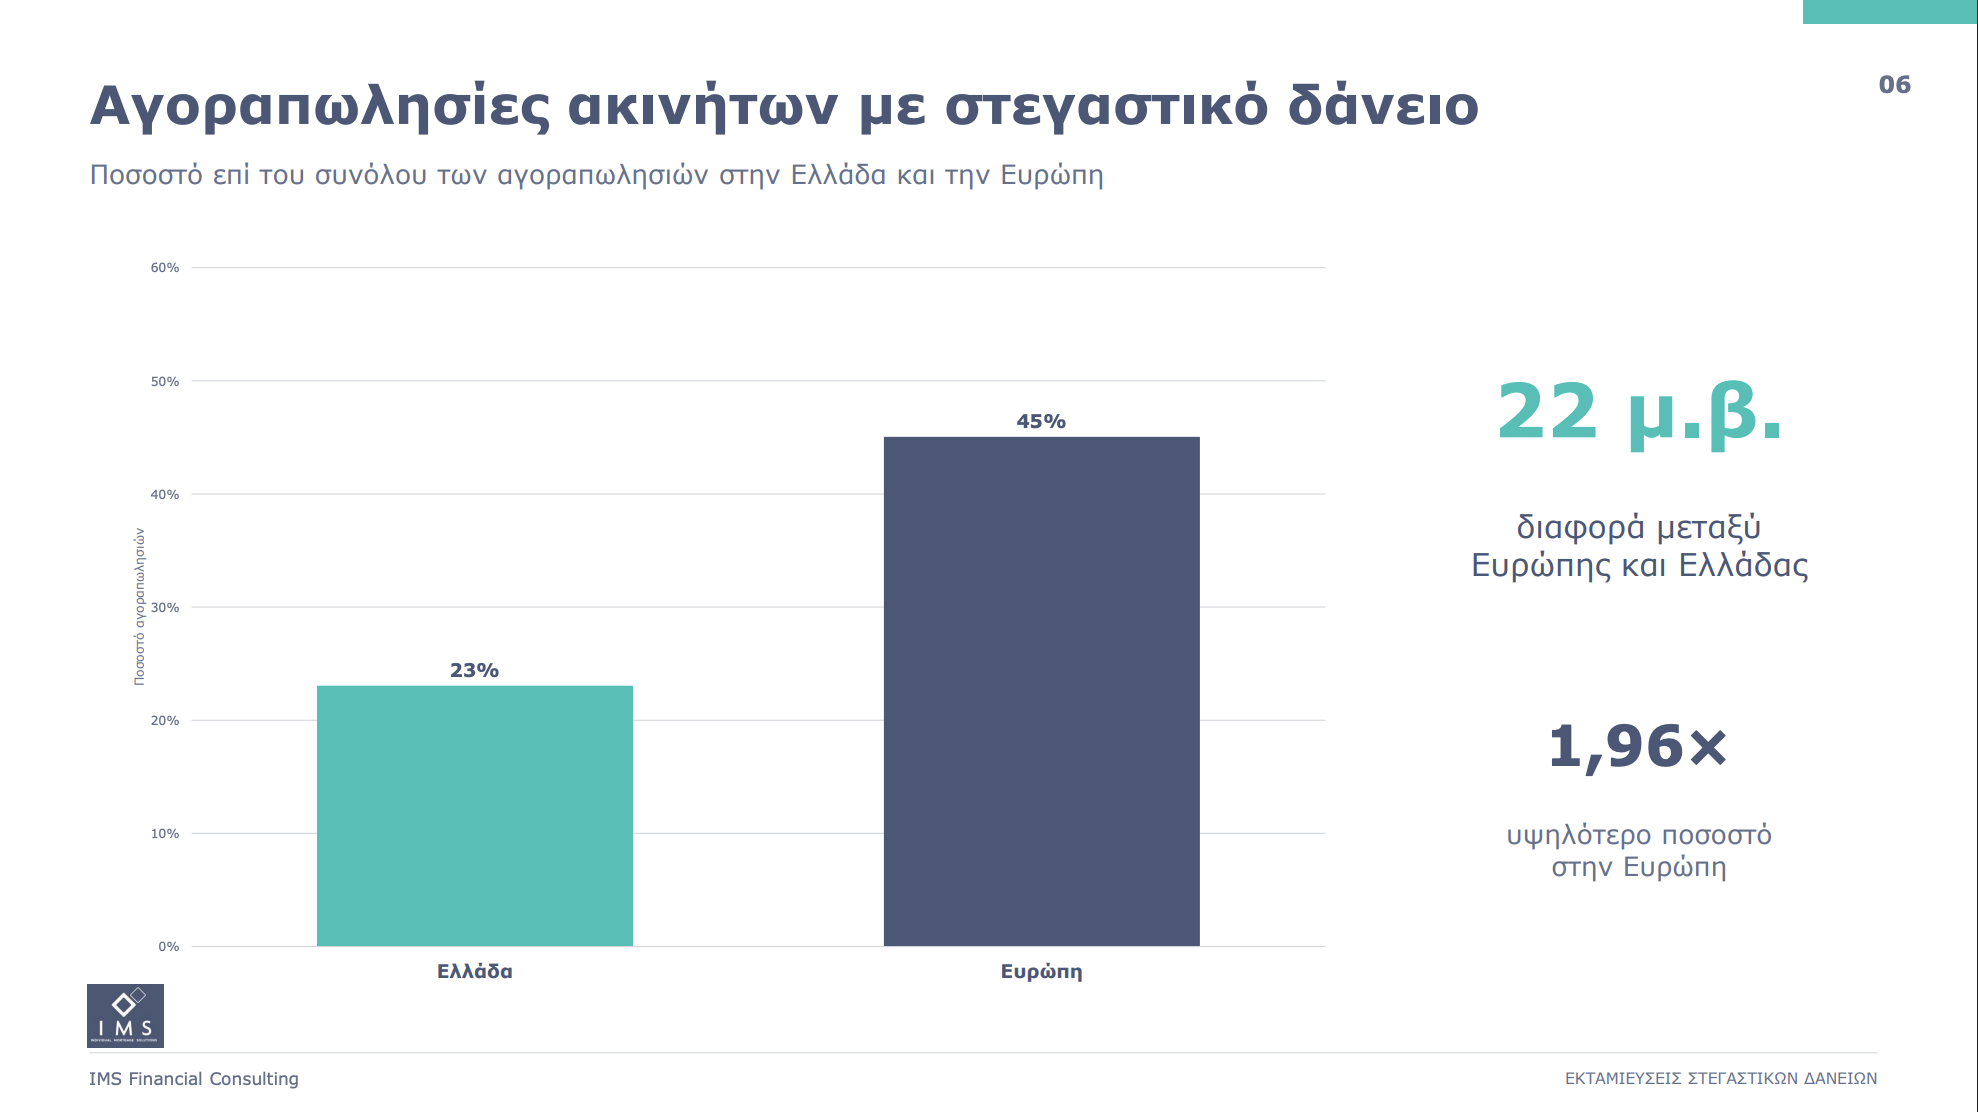
«Στην Ελλάδα μόλις 1 στις 5 συναλλαγές γίνονται με χρηματοδότηση από στεγαστικό όταν στην Ιταλία το αντίστοιχο ποσοστό είναι στο 55%», ανέφερε ο κ. Μελαχροινός. Η χώρα μας υπολείπεται κατά 22 μοναδες βάσεις έναντι τις υπόλοιπης Ευρώπης όπου σχεδόν 1 στις 2 πράξεις πραγματοποιούνται μέσω στεγαστικού δανείου.
Σε πανελλαδικό επίπεδο, για κάθε διαθέσιμο ακίνητο προς ενοικίαση αντιστοιχούν κατά μέσο όρο 2,41 μοναδικοί χρήστες που εκδήλωσαν άμεσο ενδιαφέρον και 23,38 μοναδικές αναζητήσεις. Στα ακίνητα προς πώληση οι αντίστοιχοι δείκτες είναι 0,79 και 11,68.
Η πίεση στα ενοίκια
Στο κομμάτι της ενοικίασης, στην Αττική, η πίεση δεν περιορίζεται σε μία συγκεκριμένη γεωγραφική ζώνη.
Στην πρώτη δεκάδα των περιοχών με βάση τους χρήστες ανά διαθέσιμο ακίνητο με ενοίκιο κάτω των 600 ευρώ συναντώνται περιοχές από τη Δυτική Αθήνα έως τα βόρεια και τα ανατολικά προάστια. Στην Αττική, στα ακίνητα κάτω των 600 ευρώ, τα Βόρεια Προάστια καταγράφουν 21,1 μοναδικές εκδηλώσεις ενδιαφέροντος και περίπου 282 αναζητήσεις ανά διαθέσιμο ακίνητο. Στα ενοίκια άνω των 1.500 ευρώ οι δείκτες περιορίζονται σημαντικά. Η ίδια η παρουσίαση αναφέρει ότι η διαφορά μπορεί να ξεπερνά τις 40 φορές.
Η εικόνα δεν περιορίζεται στην πρωτεύουσα. Στη Θεσσαλονίκη η πίεση στα χαμηλότερα ενοίκια εμφανίζεται εντονότερη κυρίως εκτός κέντρου, ενώ στην υπόλοιπη χώρα καταγράφονται υψηλοί δείκτες και σε νησιωτικές αγορές. Στα Δωδεκάνησα, για ακίνητα με ενοίκιο κάτω των 600 ευρώ, αντιστοιχούν 22,4 μοναδικές εκδηλώσεις ενδιαφέροντος και περίπου 196 αναζητήσεις ανά ακίνητο. Στην κατηγορία άνω των 1.500 ευρώ οι αντίστοιχοι δείκτες είναι αισθητά χαμηλότεροι.
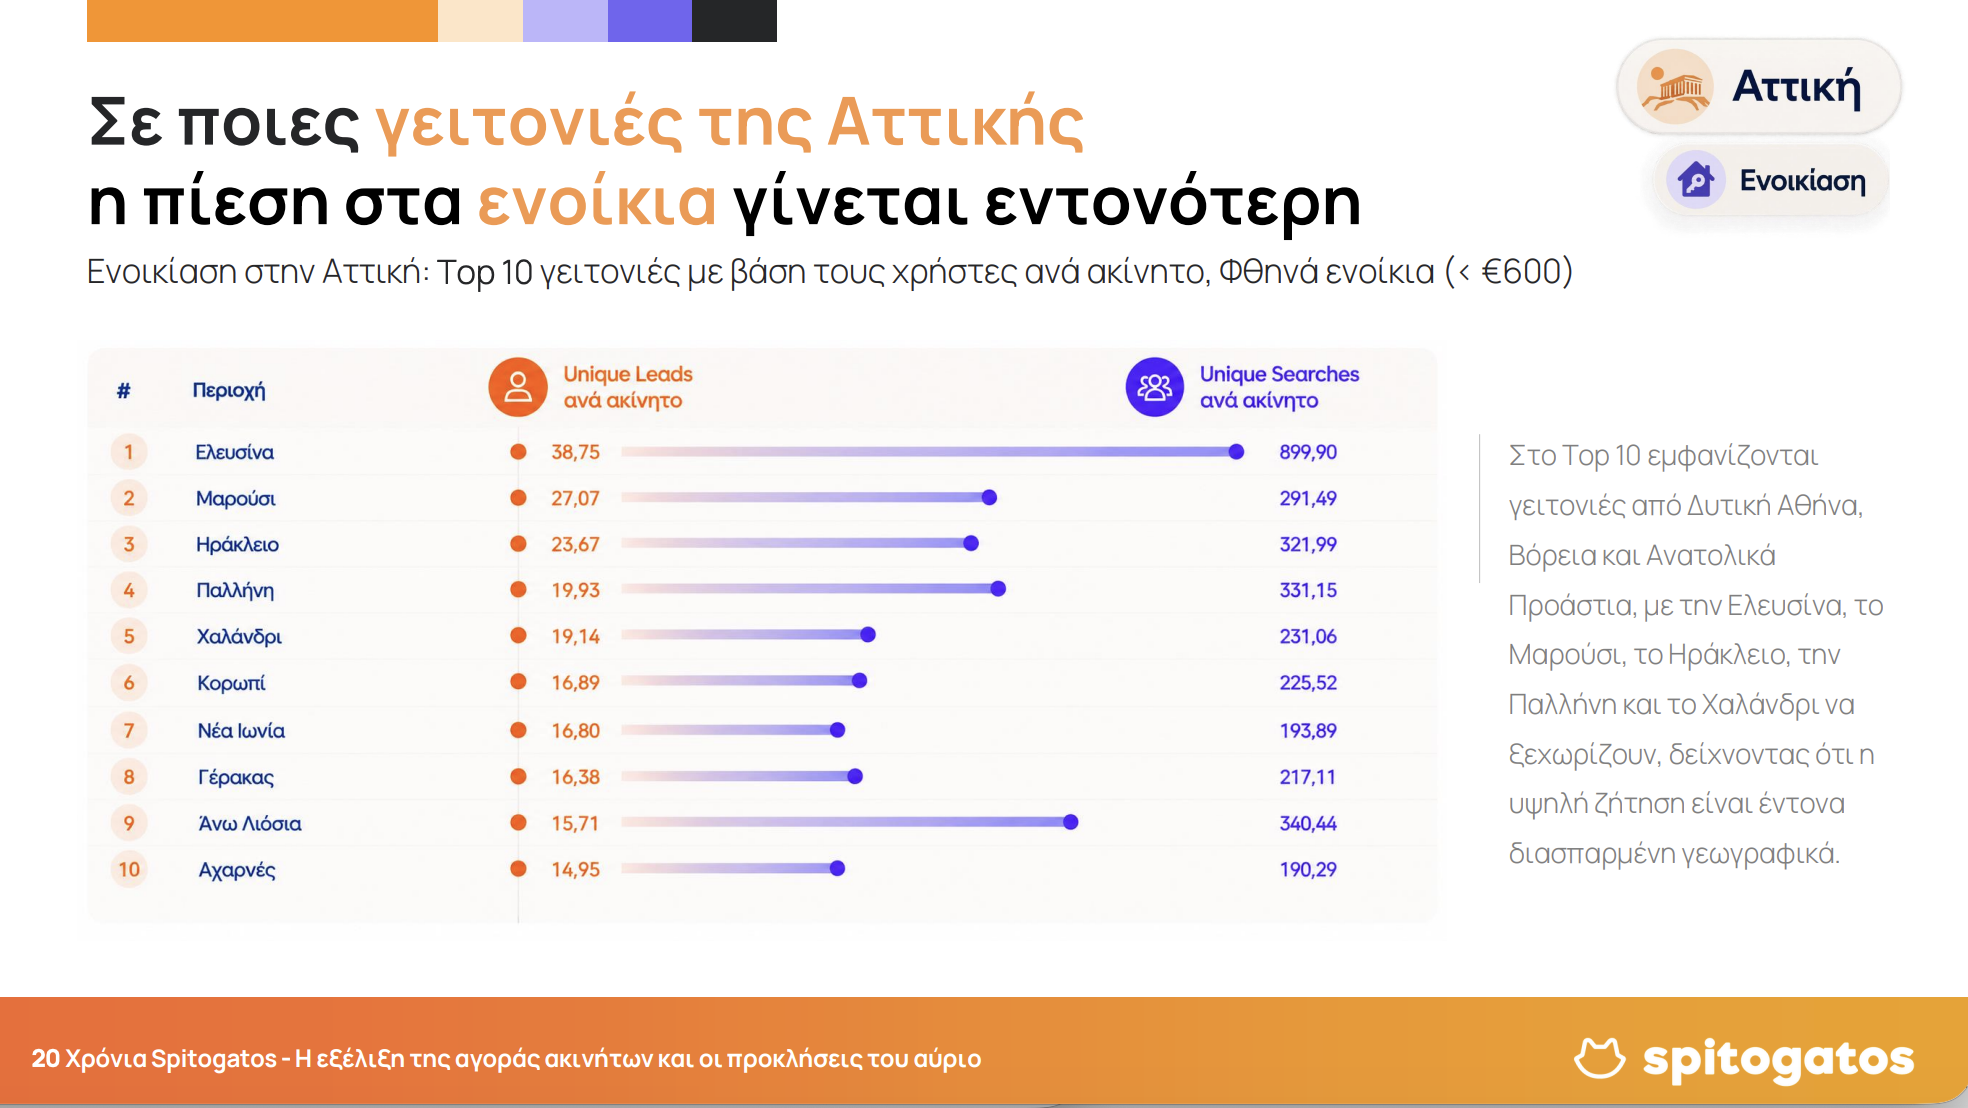
Ανά γειτονιά, στην Αττική, η Ελευσίνα βρίσκεται στην πρώτη θέση από πλευράς μοναδικών εκδηλώσεων ενδιαφέροντος, ακολουθούν το Μαρούσι, το Ηράκλειο, η Παλλήνη, και το Χαλάνδρι. Στη δεκάδα περιλαμβάνονται επίσης το Κορωπί, η Νέα Ιωνία, ο Γέρακας, τα Άνω Λιόσια και οι Αχαρνές.
Η γεωγραφική διασπορά έχει τη δική της σημασία: η έλλειψη οικονομικών ενοικίων δεν αποτελεί αποκλειστικά πρόβλημα των ακριβών ή κεντρικών περιοχών της Αθήνας, αλλά εμφανίζεται σε διαφορετικές ζώνες της Αττικής. Πρόκειται για περιοχές με διαφορετικά χαρακτηριστικά και επίπεδα τιμών, οι οποίες έχουν όμως ένα κοινό στοιχείο: όταν εμφανίζεται στην αγορά μία κατοικία σε προσιτό επίπεδο ενοικίου, συγκεντρώνει μεγάλο αριθμό ενδιαφερομένων.
Αντίστοιχη είναι η εικόνα και εκτός Αττικής. Στα δυτικά προάστια της Θεσσαλονίκης ξεχωρίζουν περιοχές όπως ο Εχέδωρος, ο Άγιος Αθανάσιος, το Ωραιόκαστρο, ο Εύοσμος και η Ευκαρπία.
Παράλληλα, υψηλό ενδιαφέρον καταγράφεται σε νησιωτικές αγορές, όπως η Ζάκυνθος, η Ρόδος και η Πάρος, αλλά και σε επαρχιακές πόλεις όπως η Θήβα, η Αλεξάνδρεια και το Αγρίνιο. Επομένως, η στενότητα στην προσιτή ενοικιαζόμενη κατοικία εμφανίζεται σε μεγάλο μέρος της χώρας και όχι αποκλειστικά στα δύο μεγάλα αστικά κέντρα.
Η εικόνα στις πωλήσεις
Στις αγοραπωλησίες, η πίεση είναι συνολικά ηπιότερη σε σχέση με την ενοικίαση, αλλά παραμένει ιδιαίτερα έντονη στο οικονομικότερο τμήμα της αγοράς. Και εδώ, όσο χαμηλότερη είναι η τιμή ενός ακινήτου, τόσο περισσότεροι ενδιαφερόμενοι φαίνεται να το διεκδικούν.
Η ζήτηση συγκεντρώνεται περισσότερο στα ακίνητα αξίας έως 250.000 ευρώ και περιορίζεται στις υψηλότερες κατηγορίες. Στην Αττική, τα Βόρεια Προάστια καταγράφουν 1,7 μοναδικές εκδηλώσεις ενδιαφέροντος και 22,6 αναζητήσεις ανά διαθέσιμο ακίνητο στην κατηγορία έως 250.000 ευρώ, ενώ αυξημένοι δείκτες εμφανίζονται και στα Ανατολικά και Δυτικά Προάστια.
Στη Θεσσαλονίκη, το υπόλοιπο του νομού καταγράφει 27,9 αναζητήσεις ανά ακίνητο στην ίδια κατηγορία τιμής. Στην υπόλοιπη Ελλάδα τα Δωδεκάνησα εμφανίζουν 3,6 μοναδικές εκδηλώσεις ενδιαφέροντος ανά ακίνητο, ενώ στις Σποράδες οι αναζητήσεις φθάνουν τις 91,4. Αντίθετα, στα ακίνητα άνω των 550.000 ευρώ οι δείκτες υποχωρούν σημαντικά και σε αρκετές περιοχές η διαθέσιμη προσφορά υπερβαίνει τη ζήτηση όταν αυτή μετράται με βάση τις άμεσες εκδηλώσεις ενδιαφέροντος.
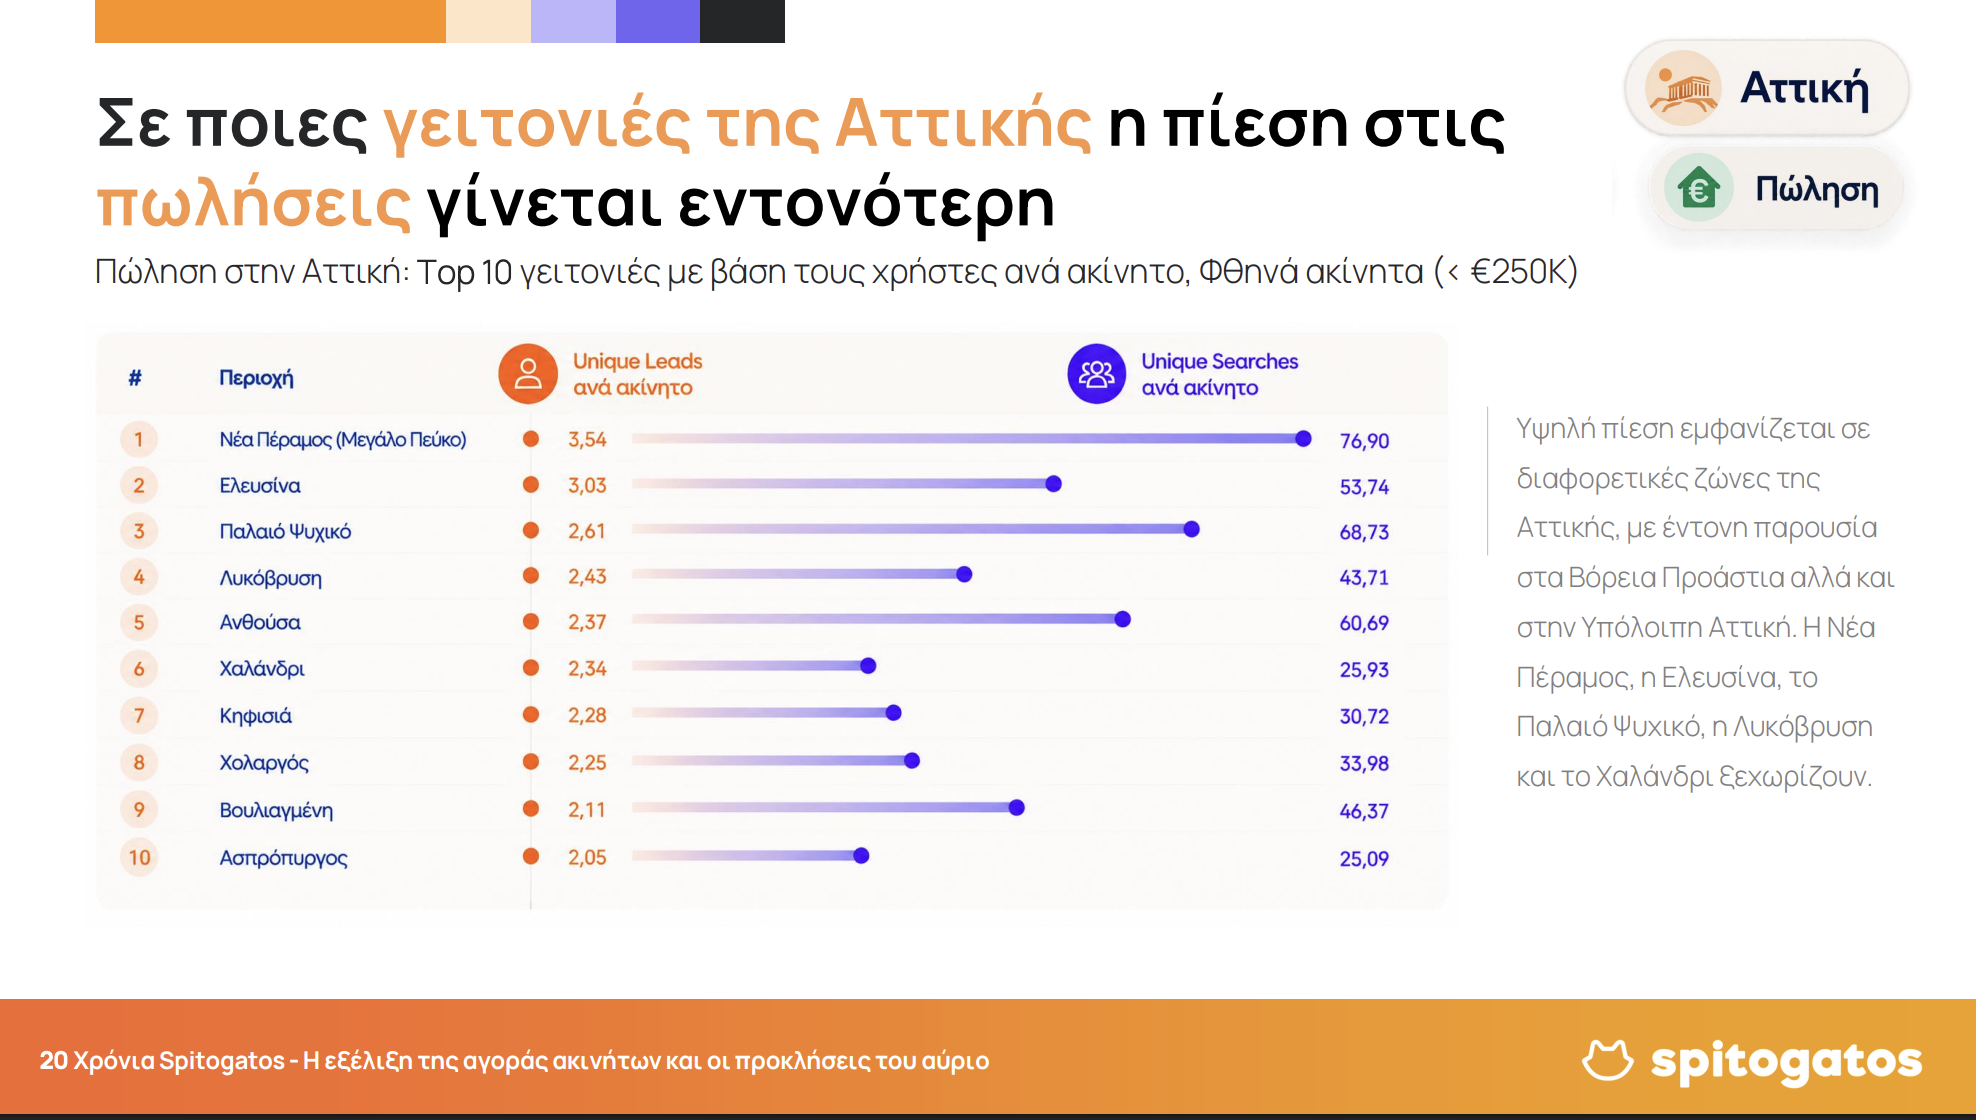
Στην Αττική, για κατοικίες αξίας κάτω των 250.000 ευρώ, στην πρώτη θέση βρίσκεται η Νέα Πέραμος, ακολουθεί η Ελευσίνα, ενώ υψηλά βρίσκονται το Παλαιό Ψυχικό, η Λυκόβρυση και η Ανθούσα με βάση τις αναζητήσεις και τις μοναδικές εκδηλώσεις ενδιαφέροντος. Στην πρώτη δεκάδα βρίσκονται ακόμη το Χαλάνδρι, η Κηφισιά, ο Χολαργός, η Βουλιαγμένη και ο Ασπρόπυργος.
Και εδώ η γεωγραφία της ζήτησης παρουσιάζει μεγάλη διασπορά, από τα βόρεια προάστια μέχρι τη Δυτική Αττική. Το κοινό χαρακτηριστικό δεν είναι τόσο η περιοχή όσο η ύπαρξη ακινήτων σε χαμηλότερα επίπεδα τιμών σε σχέση με την υπόλοιπη αγορά.
Το ενδιαφέρον είναι ότι στα ακριβότερα ακίνητα η εικόνα αντιστρέφεται. Σε αρκετές περιοχές, η διαθέσιμη προσφορά στις υψηλότερες τιμές είναι μεγαλύτερη από τη ζήτηση που εκδηλώνεται μέσω leads. Ετσι, το πρόβλημα δεν φαίνεται να είναι μία γενικευμένη έλλειψη κατοικιών ανεξαρτήτως κατηγορίας, αλλά η έλλειψη του τύπου και της τιμής κατοικίας που μπορεί και θέλει να αποκτήσει ή να νοικιάσει το μεγαλύτερο μέρος της αγοράς.
Τι μπορεί να γίνει
Στο ερώτημα του τί μπορεί να γίνει ο κ. Μελαχροινός ανέφερε ότι η αντιμετώπιση της στεγαστικής πίεσης δεν περνά αποκλειστικά από την προσθήκη νέων κατοικιών, αλλά και από την καλύτερη αξιοποίηση του υφιστάμενου stock: Το υπάρχον απόθεμα ακινήτων μπορεί να καλύψει περισσότερες ανάγκες, μέσα από αναβαθμίσεις και ανακαινίσεις μικρότερων/παλαιότερων ακινήτων, καλύτερη προβολή και διάθεση ακινήτων που σήμερα παραμένουν «κλειστά» , πιο ευέλικτες λύσεις (π.χ. διαχωρισμός, εναλλακτικές χρήσεις)
Κρίσιμος παράγοντας είναι και η μεγαλύτερη πρόσβαση στη χρηματοδότηση. Δεδομένης της μεγάλης ζήτησης σε σχετικά φθηνότερες κατοικίες και τις περιορισμένης προσφοράς ο τραπεζικός δανεισμός είναι μία λύση για να μπορέσουν περισσότερες κατοικίες να γίνουν προσιτές σε περισσότερους αγοραστές.
Η στεγαστική πίστη
Στη χθεσινή παρουσίαση αναφέρθηκαν και τα στοιχεία που επεξεργάστηκε η IMS Financial Consulting για την στεγαστική πίστη: Οι συνολικές εκταμιεύσεις στεγαστικών δανείων, μαζί με τα προγράμματα «Σπίτι μου», αυξήθηκαν από 594 εκατ. το 2020 σε 2,515 δισ. ευρώ το 2025, ποσό 4,2 φορές υψηλότερο. Μόνο το 2025 η αύξηση διαμορφώθηκε στο 42%.
Η ανοδική πορεία συνεχίστηκε και το οκτάμηνο του 2026. Οι συνολικές εκταμιεύσεις ανήλθαν σε 1,835 δισ. ευρώ έναντι 1,360 δισ. ευρώ την αντίστοιχη περίοδο του 2025, αυξημένες κατά 34,9%, με επιπλέον χρηματοδότηση 475 εκατ. ευρώ.